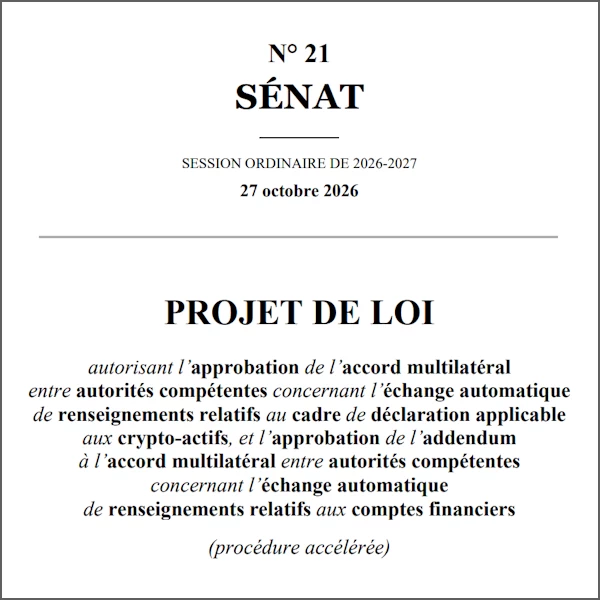
Le Sénat a adopté, mardi 27 octobre 2026, un projet de loi autorisant la France à approuver un accord international sur l’échange automatique de renseignements fiscaux concernant les actifs numériques. Élaboré sous l’égide de l’OCDE, ce dispositif, appelé Crypto-Asset Reporting Framework (CARF), doit permettre aux administrations fiscales des pays signataires de partager des informations sur les transactions réalisées par leurs résidents.
Concrètement, les plateformes et autres prestataires concernés devront communiquer à leur administration fiscale des renseignements sur leurs clients et leurs opérations : identité, résidence fiscale, achats, ventes, échanges entre actifs numérique et transferts vers des portefeuilles externes. Ces informations pourront ensuite être transmises automatiquement à l’administration fiscale du pays de résidence du client.
Les transferts vers des portefeuilles gérés par les utilisateurs sont également concernés. Les plateformes ne devront pas transmettre automatiquement les adresses des portefeuilles destinataires, mais elle auront à déclarer les quantités et la valeur totale des bitcoins transférés. Elles devront toutefois conserver les adresses de destination pendant au moins cinq ans afin que les administrations fiscales puissent les obtenir ultérieurement sur demande. Le CARF permet donc d’identifier les montants transférés hors des plateformes et, dans un second temps, de relier les adresses concernées à l’identité de leurs utilisateurs.
Le CARF s’ajoute ainsi à la directive européenne DAC8, qui impose déjà la collecte de ces données depuis le 1er janvier 2026. Une différence importante concerne toutefois l’architecture des échanges. DAC8 prévoit un répertoire central européen, administré techniquement par la Commission européenne, tandis que le CARF organise des échanges bilatéraux, de pair à pair, entre administrations fiscales, sans base de données mondiale centralisée.
Présenté comme un instrument de lutte contre la fraude fiscale, le CARF soulève également des questions de confidentialité et de sécurité. Même en l’absence de base de données mondiale centralisée, il multiplie les transmissions internationales de renseignements financiers sensibles, avec les risques d’accès non autorisés ou de fuites que cela implique. Le CARF prévoit une évaluation préalable des garanties de confidentialité et de sécurité informatique des administrations fiscales. Mais que vaut ce contrôle lorsque les résultats détaillés ne sont pas publics ? Le fisc français, dont une agente au moins a été mise en cause pour la transmission de données fiscales à des membres du crime organisé, et qui a lui-même été victime de fuites massives de données, satisfait il vraiment à ces exigences ?
Les premiers échanges internationaux sont prévus à partir de 2027 pour les juridictions les plus avancées dans la mise en œuvre du dispositif. Le texte adopté par le Sénat, en première lecture, doit encore être examiné par l’Assemblée nationale avant son adoption définitive.
Sources :