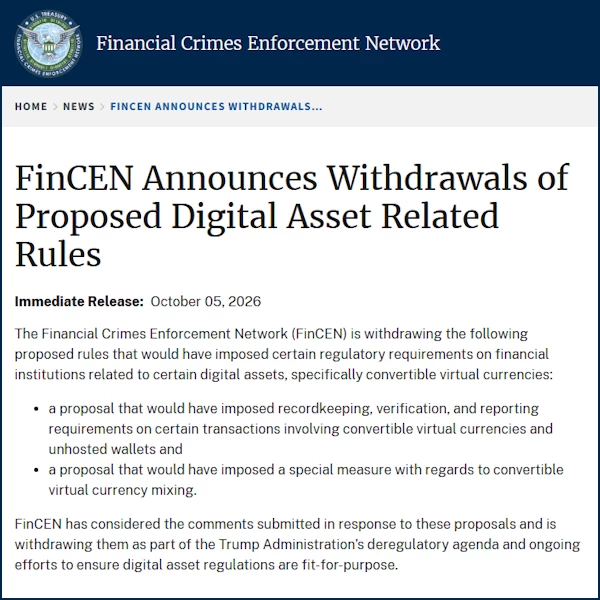
Le 5 octobre 2026, le Financial Crimes Enforcement Network (FinCEN), l’agence du département du Trésor chargée notamment de la lutte contre le blanchiment d’argent, a annoncé le retrait de deux projets de réglementation qui auraient renforcé la surveillance des transactions en cryptomonnaies. L’un visait les portefeuilles dits « non hébergés », l’autre le « mixing ». Les deux textes dormaient depuis des années sans jamais être entrés en vigueur.
Rappelons d’abord une évidence : un portefeuille digne de ce nom est un portefeuille « non hébergé ». L’utilisateur contrôle lui-même les clés privées. « Not your keys, not your coins » n’est pas un slogan, c’est la définition même de la propriété sur Bitcoin. Or la proposition de décembre 2020 traitait cette pratique élémentaire comme un facteur de risque. Elle aurait imposé aux banques et aux sociétés de services monétaires américaines des obligations supplémentaires dès qu’une transaction impliquait un tel portefeuille : conservation d’informations au-delà de 3 000 dollars, déclaration à FinCEN au-delà de 10 000 dollars, avec collecte de données sur le client comme sur la contrepartie. Autrement dit, une personne qui ne serait même pas cliente de la banque, et qui aurait simplement reçu des bitcoins de l’un de ses clients, aurait vu ses informations personnelles aspirées.
Ce n’est pas qu’une question de principe, c’est une question de sécurité. Toute donnée personnelle collectée est une donnée qui peut fuiter, être revendue ou piratée, avec des conséquences fâcheuses pour les utilisateurs. Plus les informations circulent et s’accumulent, plus la surface d’attaque s’élargit. La seule politique raisonnable consiste à minimiser au maximum cette collecte la circulation des données.
Le second projet, publié en octobre 2023, proposait de classer le mixing impliquant une juridiction étrangère parmi les catégories de transactions présentant un risque majeur de blanchiment, au titre de la section 311 du USA PATRIOT Act. Les établissements financiers auraient dû déclarer toute transaction qu’ils savaient, soupçonnaient ou avaient des raisons de penser liée à du mixing, en transmettant adresses de portefeuille, identifiants de transaction et adresses IP. La définition était si large qu’elle aurait pu englober des pratiques d’utilisateurs ordinaires cherchant ou non à protéger leur vie privée. FinCEN reconnaissait d’ailleurs lui-même que les établissements auraient du mal à déterminer si une transaction avait fait appel à un service de mixing. Dans le doute, ils auraient signalé, restreint ou fermé des comptes, et les utilisateurs honnêtes en auraient payé le prix. La base juridique elle-même était fragile : la section 311 vise les transactions « within, or involving, a jurisdiction outside of the United States », et l’on voit mal comment on pourrait distinguer une transaction domestique d’une transaction internationale.
Les outils de confidentialité sont légitimes, parce que le registre de Bitcoin est public. Chaque transaction est visible de tous, pour toujours, et il suffit qu’une adresse soit rattachée à une identité pour que tout l’historique d’une personne soit lisible. Dans un tel contexte, protéger la confidentialité de ses transactions n’a rien de suspect : c’est se protéger de ceux qui guettent, qu’il s’agisse de criminels, de fraudeurs ou de curieux. Présumer qu’un utilisateur de ces outils est suspect par nature revient à renverser la charge de la preuve.
La FinCEN justifie le retrait par les commentaires reçus lors des consultations et par l’agenda de déréglementation de l’administration Trump. L’agence dit vouloir une réglementation des actifs numériques « fit-for-purpose », c’est-à-dire adaptée à son objectif, et précise que ce retrait ne signifie pas la fin de sa surveillance du mixing. Il ne faut donc pas s’y tromper : les deux textes n’ayant jamais été adoptés, ce retrait ne supprime aucune obligation existante, et FinCEN conserve ses pouvoirs. L’agence a d’ailleurs publié le 1er octobre une proposition ciblant certaines transactions liées au réseau A7, un dispositif russe de contournement des sanctions. La vigilance reste de mise, mais la menace qui planait depuis près de six ans sur les transactions entre plateformes régulées et portefeuilles dits « non hébergés » vient de s’éloigner.
L’Union européenne a choisi une autre voie. Le règlement 2023/1113, dit « Travel Rule », impose aux prestataires de services sur crypto-actifs de transmettre certaines informations accompagnant les transferts. Pour les transferts de plus de 1 000 euros vers ou depuis une adresse dite « auto-hébergée », le prestataire doit déterminer si elle est bien contrôlée par son client. Le règlement 2024/1624 va plus loin : son article 40 impose d’évaluer les risques liés à ces transferts et d’appliquer des mesures d’atténuation, comme la vérification de l’identité de l’initiateur ou du bénéficiaire ou une surveillance renforcée. L’AMLA doit publier ses orientations d’ici le 10 juillet 2027, et c’est précisément là que se jouera la suite. Quant au mixing, il n’est pas interdit en tant que tel, mais le règlement interdit aux prestataires de tenir des comptes permettant l’anonymisation du titulaire ou l’opacification accrue des transactions, notamment au moyen de « jetons à anonymat renforcé », et leur impose de tenir compte des technologies facilitant l’anonymat dans leur évaluation des risques.
Les États-Unis viennent de reculer sur deux dispositifs intrusifs, alors que l’Europe construit les siens. Cette victoire ne règle rien définitivement : elle prouve seulement que la sécurité des détenteurs d’actifs numériques n’est pas une cause complètement perdue, et qu’il faut la poursuivre, y compris à Bruxelles.
Sources
FinCEN – retrait des deux projets de réglementation
FinCEN – retrait du projet concernant les portefeuilles non hébergés
FinCEN – retrait du projet concernant le mixing
Coin Center – Treasury just withdrew crypto surveillance rule proposals long opposed by Coin Center
Règlement européen 2023/1113 – transferts de fonds et de crypto-actifs
Règlement européen 2024/1624 – lutte contre le blanchiment de capitaux